
智宠制药完成数千万元A1轮融资,指数资本担任独家财务顾问 | 指数交易
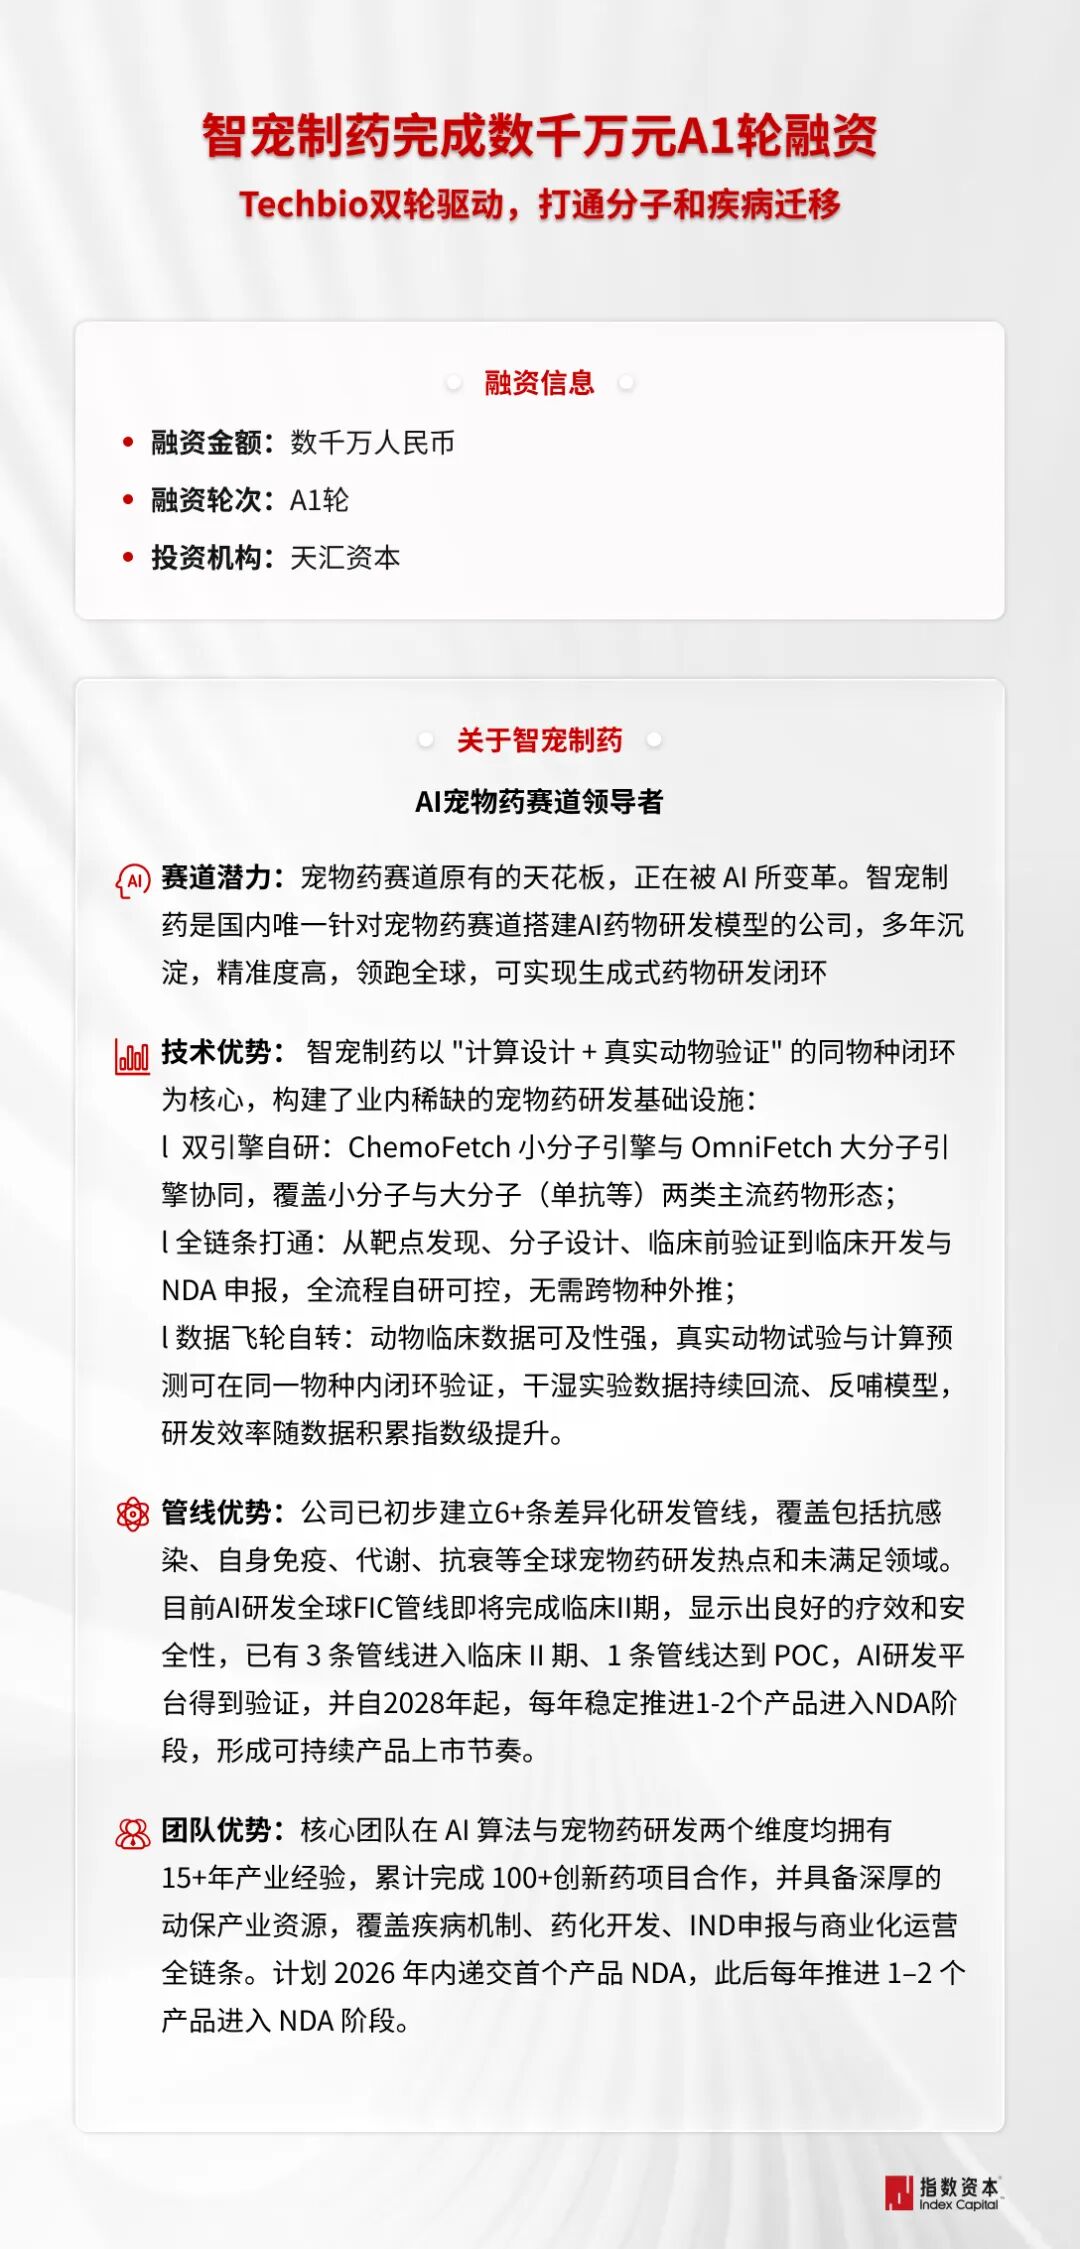
近日,AI宠物药赛道领导者宣布完成A1轮融资,累计金额数千万元,本轮融资由天汇资本领投,指数资本担任独家财务顾问。融资资金将主要用于管线的临床推进、平台升级与团队商业化等。
智宠制药创始人魏文娟博士表示,很高兴获得天汇资本的信任与支持,也感谢指数资本作为独家财务顾问在本轮融资中的全程陪伴——从融资策略制定、材料打磨到投资人沟通,团队对AI制药与动保交叉赛道的理解,协助我们持续的发展。智宠制药从创立之初就坚持一个判断:AI 在宠物药领域的价值,不在于 '算得更快',而在于 '闭环更短'。让每一批真实数据都成为模型的语料。本轮融资的顺利完成,是资本市场对智宠制药平台能力与管线进展的认可,也离不开指数资本在交易推进中的专业助力。我们希望以 AI 重新定义宠物药的研发经济性,让更多过去 '不经济' 的细分品种,第一次拥有被开发、被治愈的可能。期待未来能够继续与指数资本深入合作,持续巩固智宠制药的市场领先地位。
指数资本执行董事张丽华表示,智宠制药率先将AI药物研发技术落地动保赛道,瞄准宠物巨大临床未满足需求,以源头创新批量打造宠物原研新药,极具差异化竞争力。技术壁垒清晰,为全球宠物医药创新开辟全新方向,发展潜力巨大。
Q
AI 制药的确定性在哪?
为什么宠物药是最具潜力的落地场景?
1. AI 价值:确定性不在「算得更快」,而在「闭环更短」
过去十年,AI 制药的困境从来不在算法,而在验证:算力以指数级增长,验证成本却几乎纹丝不动。AI 每为研发省下的时间,很快被体外到体内的漫长验证周期重新吃掉 —— 这是 "算法效率与验证成本的结构性错配",也是 AI 制药至今难以兑现的根本原因。
宠物药恰好击穿了这一错配。它具备两项人用药不具备的先天条件:其一,动物临床数据可及性强,研发从第一天起就站在真实数据之上;其二,猫和犬既是受试对象、也是最终用药群体,真实动物试验与计算预测可以在同一物种内闭环验证 —— 每一次试验都在校正模型,每一次模型迭代都在压缩下一次试验。当 "计算" 与 "验证" 进入同一条时间线,AI 制药才第一次成为一套自我进化的系统,而不是一台加速的机器。
2. 投资宠物药,本质是以更短周期、更高成功率布局创新药
人用药创新药遵循 "十年十亿美元" 的叙事:临床成功率约 10%,而宠物药把这套叙事整体重写 —— 临床前研究可直接在目标动物身上完成,成功率从 10% 提升至 40%,监管路径清晰、审批周期短,无需依赖大额 BD 即可实现商业化。硕腾已验证盈利质量:犬猫板块 +13%,2024 年 ROE 突破 50%,人用药 Top5 仅 24%。没有 BD 分成的稀释、没有专利悬崖的倒计时,收入直连终端、由复购驱动。投资宠物药,本质是用更短的周期、更高的成功率,去博取同样甚至更好的资本回报。
3. 宠物药大盘持续扩容,供给缺口显著
全球宠物药 2024 年市场规模 420 亿美元,2035 年将达 900 亿美元;中国宠物数量超 1.2 亿只位居全球第二,市场十年增长 4 倍,渗透率却仅 22%(美国 68%)。这些数字指向的从来不只是 "增长",而是结构性空白:FIP 全球市场约 280 亿元、复诊率 53.7%,至今缺乏足够有效的国产方案;犬瘙痒作为长期用药慢病,中国城镇犬 5,400 万只、年就诊率 7%、CAGR 9%–11%,高于行业 6%–7% 的平均水平。
再看供给端:慢病诊断率 <15%、生物药使用率 <5%,国产慢病一类新兽药仅 2 张批文,肿瘤与单抗近乎空白 —— 而疫苗(≥70%)、驱虫(≥60%)等基础预防品类格局已定。行业正从 "格局已定的基础预防" 跃迁至 "近乎空白的精准治疗",先发者的每一张批文,都在定义这个新市场的标准。
4. 商业兑现:AI 能力可直接转化为现金流
研发周期缩短 70%+、综合成本降低 90%,相较传统宠物药研发路径颠覆性提升经济效益,使一批过去因单品市场有限、传统成本下不经济的细分品类首次具备开发价值;同时,AI 平台化能力可横向赋能多管线推进,产品直连终端、复购周期长、不依赖单一 BD 兑现。AI 在宠物药领域并非提效工具,而是可独立产生现金流的生产端。
Q
智宠制药的核心竞争力来自哪里?
宠物药赛道原有的天花板,正在被 AI 所变革。成立于 2023 年的智宠制药(苏州)有限公司,是国内率先将生成式 AI 嵌入宠物创新药全流程的领跑者。公司自研 ChemoFetch 小分子与 OmniFetch 大分子双引擎,打通从靶点发现、分子设计、临床前验证到临床开发与 NDA 申报的全链条,实现干湿实验数据同物种闭环回流、持续反哺模型。当单品种研发周期与成本被压缩一个数量级,被掀翻的不只是研发效率的天花板,更是赛道可覆盖品类的边界。目前已在抗感染、慢病、抗衰三大领域布局 6 条以上差异化管线,其中 2 个处于临床 II 期、1 个达到 POC。
在AI制药赛道快速升温的当下,智宠制药(苏州)有限公司凭借独特的"数据—平台—团队"三重壁垒,在宠物药这一垂直领域走出了一条差异化突围路径。
1. 专有生物数据构筑稀缺护城河
人用药研发长期受困于"动物到人体"的跨物种外推不同,宠物药的受试对象(犬猫等)本身就是最终用药群体——这意味着临床前研究可以直接在目标动物身上完成,天然具备"可感知、可验证"的研发基础。但这份数据红利并非行业公有资产:宠物药临床数据长期分散于各类动物医院、小规模试验与非标准化记录中,缺乏系统化积累与结构化整合,这也是传统宠物药研发行业长期"蓝海却不经济"的核心原因之一。
智宠制药通过多年深耕,构建了独有的"干湿结合+数据飞轮"闭环:每一次湿实验(真实动物试验)产生的数据都反哺AI模型优化,再指导下一轮干实验(计算预测)的方向,形成自我强化、持续积累的专有生物数据库。这种数据积累具有强时间壁垒和路径依赖性——后来者即便拥有资金,也难以在短期内复制同等规模、同等质量的专有数据资产,真正构成了"数据的不可得性"壁垒。
2. 三年打通生成式AI药物研发闭环
智宠制药并非单点技术公司,而是构建了覆盖"靶点发现—药物设计—临床前验证—临床开发"的垂直一体化技术平台。从立项阶段的ASK-Pad,到负责分子发现的ASK-Genesis,到药效评估的ASK-Launch,再到支撑临床与NDA申报的ASK-Clinical/NDA,公司用三年时间打通了全流程生成式药物研发平台,并同步布局小分子ChemoFetch平台与大分子OmniFetch平台,实现虚拟筛选、分子生成、成药性预测、抗体发现等关键环节的端到端智能化。
这一平台化能力带来的是实打实的效率提升:药物研发周期缩短70%以上,综合成本降低90%。截至目前,公司已初步建立6条以上差异化研发管线,覆盖抗感染、自身免疫、代谢、抗衰等全球宠物药研发热点与未满足领域,且全流程平台已验证了持续产出FIC(全球首创)、BIC(同类最优)管线的能力,为公司从单一产品走向可持续的产品管线矩阵提供了底层支撑。
3. AI算法与药物研发双重积累的复合型团队
智宠制药的核心壁垒,最终沉淀于一支罕见的复合型团队。公司管理团队平均拥有15年以上产业经验,成员背景横跨顶尖院校与产业一线:既有深耕AI药物研发、曾任AI制药公司CEO的技术负责人,也有分子细胞生物学、药理药代评价领域的资深科学家,还有在计算药物设计(CADD/AIDD)领域深耕20余年的产业化开拓者。
这种"既懂AI算法、又懂药物化学与生物学"的复合能力在国内市场极为稀缺——它要求团队成员不仅能理解模型与数据,更要理解疾病机制、药理毒理与临床转化的全链路逻辑。正是这样一支复合团队,支撑了智宠制药在短短数年内从概念验证走到多条管线同步推进III期临床、并即将迎来首个产品NDA申报的商业化节点。
Q
投资机构如何评价智宠制药?
本轮投资方天汇资本合伙人赵丹表示: “我们长期关注AI与创新药交叉领域,认为AI制药的关键在于能否建立低成本、短周期的真实验证闭环。智宠制药所处的宠物药赛道恰好提供了这样的场景一受试对象即最终用药群体,干湿实验可在同一物种内闭环验证,成功率从人药的约10%提升到30-50%区间。更难得的是,智宠并非单点技术公司。小分子与大分子双引擎、六条以上差异化管线、多条管线进入临床II期,公司拥有一支兼具AI算法和药物研发经验的复合型团队,在国内较为稀缺。天汇资本深耕医健产业多年,我们看重的不只是宠物药本身快速扩容的市场,更是比较医学这条路径向抗衰老、CNS等人用领域延展的长期想象力。本轮投资后,我们将依托基于‘1+1+N’的'3+3’及‘百日助航’ 投后增值服务体系,在产品管线布局、产业资源对接、战略规划等方面为智宠持续助力,陪伴公司成为AI宠物药赛道的定义者。“
END